Disturbo Narcisistico
Avv. Prof. Dott. Criminologo Forense Giovanni Moscagiuro
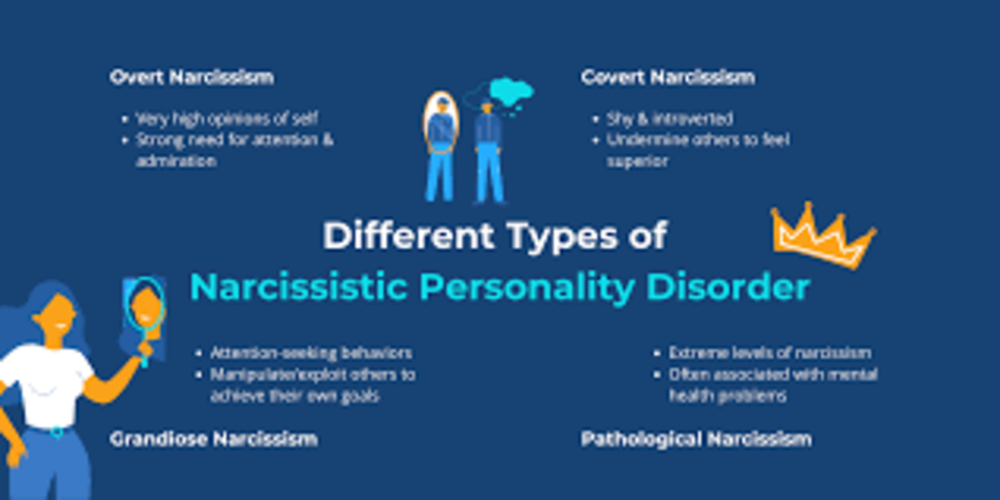
Narcisismo sano e narcisismo patologico
Molti autori concordano sull’esistenza di un narcisismo sano ben diverso dal disturbo di personalita' vero è proprio. Il Narcisismo sano si riferisce alle caratteristiche che tipicamente sono associate alla personalità narcisistica quali:
- Egocentrismo
- Ambizione
- Amor proprio
- Attenzione per la propria immagine.
Queste caratteristiche vengono utilizzate in modo creativamente adattivo dalla persona, aiutandola nei fatti a raggiungere i propri obiettivi di crescita personale.
Il narcisismo in adolescenza
Molti autori hanno evidenziato una fisiologica, quanto necessaria, fase narcisistica in adolescenza. L’adolescente si trova a vivere la complessità di una costruzione identitaria che passa anche per la creazione di un nuovo sistema di regolazione dell’autostima: l’obiettivo finale è il riconoscimento del proprio valore in quanto individuo.
Bleiberg sottolinea quanto sia difficile distinguere chiaramente tra i vissuti di vergogna, onnipotenza e vulnerabilità tipici dell’adolescente che cerca di costruire la propria identità, e quei medesimi vissuti presenti nel narcisismo patologico. Non a caso per effettuare una diagnosi di disturbo narcisistico di personalità si deve aspettare la prima età adulta.
Disturbo Narcisistico di Personalità: i sintomi
Il Disturbo Narcisistico di Personalità secondo la classificazione del DSM-5 è caratterizzato da:
- Mancanza totale di empatia
- Idea grandiosa di Sé
- Costante necessità di essere ammirati dall’altro.
La mancanza di empatia è il frutto della principale difesa del narcisista: non sopportando l’idea di dipendere da qualcuno o che l’altro non sia sotto il proprio controllo, lo nega: nei fatti, è come se lo eliminasse. Pensiamo ad esempio al, breadcrumbig, una dinamica relazionale in cui si attira l'altro a sé con comportamenti ambigui, tenendolo costantemente in sospeso.
Ecco che chi soffre di questo disturbo di personalità viene spesso additato come "colpevole" di mettere in atto una manipolazione affettiva del partner all'interno di quella che viene definita relazione tossica.
Il Sé grandioso è figlio di una storia familiare dove il bambino è entrato in contatto con genitori iper-esigenti, o ancor peggio, indisponibili emotivamente. È la conseguenza dei cosiddetti mommy o daddy issues.
La mancanza di contatto emotivo precoce è una spada di Damocle sull’autostima del bambino, che compensa sviluppando quel “senso di superiorità” così facilmente rintracciabile in questo tipo di personalità. Questo senso di superiorità in età adulta può tradursi in comportamenti di svalutazione dell'altro, come accade nel gasligthing.
Il bambino scambia l’ammirazione per amore e nel suo rapporto con l’altro impara a mostrare solo la sua parte brillante nascondendo il resto. La negazione delle proprie fragilità diventa così una gabbia che imprigiona, esattamente come per gli uomini prigionieri della mascolinita' tossica.
La vulnerabilità narcisistica
Come sottolineava K. Horney il narcisista non ama sé stesso, ama solo le sue parti grandiose. L’ immagine che il narcisista rimanda è tanto accecante e grandiosa quanto fragile, dovendo essere continuamente alimentata dall’ammirazione e dal consenso altrui. Proprio su questo punto è possibile incontrare tutta la vulnerabilità narcisistica, intesa come:
“tendenza a reagire ai rimproveri e alle delusioni con una significativa perdita di autostima…Si pensa che la vulnerabilità narcisistica sorga in seguito a precoci esperienze di impotenza, perdita o rifiuto”
L’intera esistenza del Narcisista appare, in questo modo, un grottesco paradosso: incapace di provare empatia per l’altro, si trova ad esservi intrinsecamente legato per poter mantenere viva l’immagine di Sé grandiosa, che come un fuoco, rischia di spegnersi senza essere continuamente alimentata da lusinghe e approvazioni esterne.
Nei panni del narcisista
Quando l'ammirazione viene a mancare il narcisista prova senso di vergogna e inadeguatezza che, possono sfociare in vissuti depressivi profondi. Tali vissuti sono comuni anche ad altri disturbi di personalità, come accade, ad esempio, nella personalita' istrionica.
Essendo la sua ferita così antica e la negazione delle altre parti di sé così profonda, è davvero difficile che qualcuno riesca ad accedere a tali esperienze; per questo motivo il narcisista si ritrova spesso con la sensazione sgradevole di non sentirsi compreso.
In sintesi, ciò che i narcisisti patologici sperimentano è:
- dipendenza dall’approvazione altrui
- impossibilità di amarsi e di amare in modo autentico
- vissuti depressivi
- sentirsi soli
- pensare di non essere compresi dagli altri.
considerazioni sulla personalità narcisistica
La personalità narcisistica è controversa e a tratti affascinante, non a caso attira l’attenzione di molti. Quando si parla di narcisismo è importante tenere a mente che:
- Non è così semplice parlare di narcisismo: abbandoniamo le etichette e lasciamo agli esperti il compito di fare diagnosi;
- Probabilmente abbiamo attraversato tutti una fase in cui siamo stati un po’ "narcisi": ci è servito per crescere e consolidare la nostra autostima;
- Dietro a un’immagine fatta di egocentrismo e assoluta mancanza di interesse e amore per l’altro, si nasconde una ferita antica: siamo ancora sicuri di voler emettere giudizi impietosi nei confronti dei narcisisti?
Prof. Dr. Giovanni Moscagiuro
Studio delle Professioni e Scienze forensi e Criminologia dell'Intelligence ed Investigativa
Editori e Giornalisti europei in ambito investigativo
Diritto Penale ,
Amministrativo , Tributario , Civile Pubblica Amministrazione , Esperto in Cybercrime , Social Cyber Security , Stalking e Gang Stalking, Cyberstalking, Bullismo e Cyberbullismo, Cybercrime, Social Crime, Donne vittime di violenza, Criminologia Forense, dell'Intelligence e dell'Investigazione, Diritto Militare, Docente di Diritto Penale e Scienze Forensi, Patrocinatore Stragiudiziale, Mediatore delle liti, Giudice delle Conciliazioni iscritto all'albo del Ministero di Grazia e Giustizia, Editori e Giornalisti European news Agency
Condividi:


Articoli che potrebbero interessarti
Il contratto di intermediazione finanziaria e il caso della nullità selettiva
18 nov. 2021 • tempo di lettura 9 minuti
Il contratto di intermediazione finanziaria è quel contratto che permette di investire il proprio denaro per mezzo di strumenti finanziari, avvalendosi degli esperti di una banca o di una società di intermediazione. Una banca o un intermediario finanziario, infatti, deve obbligatoriamente proporre un contratto al proprio cliente così da iniziare a proporre soluzioni di investimento. È evidente, dunque, che si tratta di un contratto diffuso in particolare tra i soggetti investitori, ma che al contempo è stato oggetto di diverse pronunce giurisprudenziali date le sue peculiarità.Natura giuridica e disciplina del contratto di intermediazione finanziaria Tutela del soggetto debole, il cd. outsiderIl contratto monofirmaIl problema della nullità selettiva1 - Natura giuridica e disciplina del contratto di intermediazione finanziariaIl contratto di intermediazione finanziaria è il contratto intercorrente tra intermediario e cliente, finalizzato ad effettuare investimenti nel mercato finanziario. È anche definito come “contratto-quadro”, proprio perché è quello che consente di concludere altri contratti di investimento specifici, sottoposti al primo.Tale peculiare struttura ha posto un primo problema riguardante proprio la natura giuridica da riconoscere al contratto in esame. Secondo una prima ricostruzione si tratta di un contratto cornice, cioè un contratto normativo volto a disciplinare i successivi contratti di investimento. Il contratto quadro, infatti, regola preventivamente il contenuto e le condizioni alle quali saranno effettuati i successivi singoli investimenti, che a loro volta saranno altri negozi giuridici, altri contratti.Tale ricostruzione consente di valorizzare l’autonomia decisionale del cliente: i singoli investimenti, avendo natura contrattuale, rientrano nella categoria dei negozi giuridici; categoria che valorizza le scelte autonome delle parti.Secondo una tesi minoritaria, invece, il contratto quadro è assimilabile al mandato; mentre i singoli ordini di investimento sarebbero atti di esecuzione del mandato, e non contratti. Si perde, dunque, il valore dell’autonomia decisionale dei clienti.Sembra prevalente la prima ricostruzione, tanto che la giurisprudenza ammette la risoluzione dei singoli ordini di investimento, e aggiunge anche che la risoluzione del singolo contratto di investimento non si estende agli altri. La disciplina del contratto quadro si trova nel TUF (d. lgs. n. 58/98), e questa richiede la forma scritta solo per il contratto quadro; non è richiesta per i singoli contratti di investimento in quanto sarebbe incompatibile con l’esigenza di speditezza dei traffici.Dalla normativa secondaria, in particolare dal regolamento della Consob, si desumono poi una serie di obblighi informativi in capo all’intermediario nei confronti del cliente: anche questo confermerebbe la natura negoziale dei singoli ordini di investimento. Inoltre, si dice anche che il contratto quadro è un contratto indeterminato e non fa riferimento ai singoli specifici strumenti finanziari. Anche per questo motivo si preferisce ricostruire la natura degli ordini finanziari in termini negoziali.Il collegamento negoziale si ritiene sussista solo tra il contratto quadro (a monte) e il singolo contratto di investimento (a valle), non invece anche tra i singoli contratti di investimento – l’uno è autonomo dall’altro. Si aggiunge che gli ordini di investimento, costituendo dei singoli contratti, possono essere inquadrati all’interno del contratto di vendita o in altri casi di mandato. In ogni caso, risolto un singolo contratto a valle di investimento, la risoluzione di questo non si estende agli altri.2 - Tutela del soggetto debole, il cd. outsiderNel caso di contratto di intermediazione finanziaria si ha da un lato l’investitore e dall’altro lato il cliente (es. assicurazione e assicurato; banca e cliente). Il soggetto debole è detto outsider, compie quell’atto per uno scopo che può anche essere professionale ma è estraneo alla specifica professione svolta. È un soggetto diverso dal cd consumatore; ma in ogni caso si ritiene che permanga la distinzione tra cd. secondo e terzo contratto. Nel caso del contratto di intermediazione finanziaria, ove quindi si ha un soggetto debole cd. outsider (e non il consumatore) si rientra comunque nel secondo contratto. Alcune garanzie del consumatore vengono estese anche al cliente outsider, perché in entrambi i casi vi è un problema di asimmetria informativa. Invece nel terzo contratto (tra impresa debole e impresa forte) non vi è asimmetria informativa, ma invece una asimmetria economica: l’impresa debole è informata, ma conclude il contratto perché non ha alternative soddisfacenti nel mercato.Tra le garanzie che sono riconosciute anche al cliente outsider di sicuro vi è la cd. nullità di protezione, cioè la nullità a legittimità relativa. Solo il soggetto debole, in questo caso il cliente, può farla valere. Persino quando si tratta di rilevazione d’ufficio, il giudice può solo limitarsi a rilevarla ma non può dichiararla: deve informare le parti della possibile nullità, e il consumatore può opporsi a che venga dichiarata.3 - Il contratto monofirmaL’art. 23 TUF prescrive che il contratto di intermediazione finanziaria rivesta forma scritta e prevede anche che una copia dello stesso venga consegnata al cliente. Nei casi di inosservanza, il contratto è nullo; come già visto, la nullità è una nullità di protezione e infatti il terzo comma dell’art. 23 prevede che la nullità possa essere fatta valere solo dal cliente.Potrebbe accadere che nella stipulazione del contratto non vi sia la firma del soggetto intermediario, quindi del cd. soggetto forte (la banca, ad esempio), ma sia presente solo la firma del cliente.Ci si è chiesti se in questo caso il soggetto outsider possa far valere la nullità del contratto di intermediazione finanziaria, o meno.Il problema, in particolare, si è posto perché in questo modo si potrebbe avere un utilizzo abusivo dello strumento di nullità di protezione da parte del cliente: potrebbe stipulare il contratto quadro, valutare l’andamento delle operazioni di investimento, e solo in un secondo momento, nel caso in cui le operazioni siano andate male, sollevare la nullità del contratto per assenza di forma perché manca la sottoscrizione dell’intermediario.È intervenuta la giurisprudenza della Cassazione a Sezioni Unite (sent. n. 898/2018), la quale ha evidenziato quale fosse la ratio della nullità per assenza di forma prevista dall’art. 23 TUF: trattasi di nullità per difetto di forma posta nell'interesse esclusivo del cliente, intesa ad assicurare a quest'ultimo, da parte dell'intermediario, la piena indicazione degli specifici servizi forniti, della durata e delle modalità di rinnovo del contratto e di modifica dello stesso, delle modalità proprie con cui si svolgeranno le singole operazioni, della periodicità, contenuti e documentazione da fornire in sede di rendicontazione ed altro come specificamente indicato. Come già visto, è l'investitore che è soggetto debole e quindi necessita di conoscere e di potere verificare nel corso del rapporto il rispetto delle modalità di esecuzione e le regole che riguardano la vigenza del contratto.Se questa è la ratio, ne deriva che è irrilevante la sottoscrizione dell’intermediario sul contratto quadro, quando questo è stato firmato dall'investitore (soggetto debole) ed una copia gli è stata pure consegnata. La forma in questo caso è una forma funzionale ad informare il cliente: si tratta di forma contenuto, veicolo di alcune informazioni. Se lo scopo della forma è quello di far conoscere queste informazioni sul contenuto del contratto alla parte debole, il fatto che sia presente o meno la sottoscrizione dell’intermediario è del tutto irrilevante. Questa nullità viene equiparata a quella prevista dall’art. 156 c.p.c. – la nullità non può essere pronunciata se l’atto ha comunque raggiunto lo scopo (e quindi quella di informare).Parte della dottrina ha criticato questa ricostruzione evidenziando che se si parla di forma scritta, la declinazione elementare della forma scritta è quella della scrittura privata (art. 2702 cc), la quale si caratterizza per il fatto che le sottoscrizioni di entrambi i contraenti siano formate per iscritto, altrimenti non si ha forma scritto. La dottrina ritiene che in realtà si poteva arrivare alla medesima soluzione facendo riferimento non tanto ad una forma dell’atto, quanto invece ad un obbligo di informazione per iscritto sul contenuto contrattuale. La sottoscrizione del cliente viene richiesta perché vale quale prova dell’avvenuta accettazione e consegna del contratto ex art. 23 TUF: se l’intermediario è obbligato a informare il cliente, l’assenza della sua firma non è causa di nullità, perché il compito dell’intermediario finanziario è solo quello di informare il cliente.4 - Il problema della nullità selettivaÈ il caso in cui il soggetto cliente abbia stipulato il contratto quadro, abbia fatto poi più operazioni di investimento, e infine decida di far valere la nullità del contratto quadro solo per alcuni dei contratti di investimento; ad esito quindi della valutazione dell’andamento delle varie operazioni.Gli interessi che vengono in rilievo sono, da un lato, la libertà di iniziativa economica (art. 41 Cost.) e, dall’altro lato, la tutela del risparmio (art. 47 Cost.).Secondo parte della dottrina è possibile ammettere tale nullità selettiva: l’art. 23 TUF prevede che la nullità è di protezione e quindi il cliente non solo può scegliere se far valere o meno la nullità, ma anche se avvalersi della nullità in relazione a tutti o solo ad alcuni strumenti.Ci si è chiesti, quindi, se la banca possa in via riconvenzionale far valere la nullità in generale, e quindi di tutti i contratti di investimento.In merito sono state sostenute due tesi:secondo una prima tesi, non è data tale possibilità alla banca, perché altrimenti non sarebbe più una nullità di protezione e a legittimazione relativa. Permettere alla banca di far valere la nullità in generale sarebbe del tutto elusivo rispetto alla disciplina delle nullità di protezione. La banca, piuttosto, potrebbe chiedere la compensazione delle somme spettanti al cliente a fronte della nullità dei contratti di investimento considerati nulli e delle somme ricevute. Potrebbe chiedere tale compensazione solo per quegli specifici contratti nulli, quindi verso i quali il cliente ha fatto valere la nullità di protezione.A sostegno di tale tesi si evidenzia anche che se così non fosse il cliente non farebbe mai valere la nullità di protezione. Infatti, se dovesse farla valere nei confronti di tutti gli strumenti di investimento la farebbe valere solo quando tutti i contratti di investimento vanno male; altrimenti sarebbe svantaggioso per lui.Inoltre, la nullità ha anche una funzione deterrente perché vuole evitare che l’investitore finanziario possa nel futuro con altri clienti non ottemperare ai requisiti di forma richiesti (art. 47 Cost.)Secondo una diversa tesi, è vero che la banca non può in via riconvenzionale far valere la nullità di tutti i contratti di investimento, perché altrimenti verrebbe eluso l’art. 23 TUF nella parte in cui prevede la legittimazione relativa, ma vi è un altro rimedio che discende dai principi generali a favore della banca: se il cliente estende la nullità soltanto ad alcuni ordini di investimento, la banca potrà eccepire l’exceptio doli, cioè il rimedio di carattere generale avverso l’esercizio abusivo di un diritto, cui segue la sterilizzazione dell’azione altrui.Si ritiene che vi sia un abuso del diritto da parte del cliente nei casi in cui vi è malafede: per esempio, quando il cliente ha consentito all’apporre una firma falsa e poi si è lamentato della stessa. Non è possibile dire che vi è un abuso ogni qualvolta il cliente sceglie di estendere la nullità ai soli contratti andati male. Editor: dott.ssa Claudia Cunsolo
Continua a leggere
Scritto da:

Egregio Avvocato
I mezzi di conservazione della garanzia patrimoniale
19 mag. 2022 • tempo di lettura 5 minuti
Il patrimonio del debitore costituisce la garanzia di cui il creditore dispone. Una garanzia certamente generica in quanto l’asservimento del singolo bene al soddisfacimento coattivo del creditore si realizza solamente con il pignoramento, ma anche solo potenziale poiché sin quando il creditore non si munisce di un titolo esecutivo non può aggredire il patrimonio del debitore.L’ordinamento, tuttavia, tutela, sin dal momento in cui il credito sorge, l’interesse del creditore alla conservazione dell’integrità del patrimonio del debitore attraverso i c.d. mezzi di conservazione della garanzia patrimoniale, vale a dire: azione surrogatoria, azione revocatoria e sequestro conservativo.Caratteri generali dei mezzi di conservazione della garanzia patrimonialeL’azione surrogatoriaL’azione revocatoriaIl sequestro conservativo1 - Caratteri generali dei mezzi di conservazione della garanzia patrimonialeAi sensi e per gli effetti di cui all’articolo 2740 del codice civile il debitore garantisce l’adempimento delle obbligazioni con tutti i suoi beni presenti e futuri. Ne consegue, quindi, che nell’ipotesi in cui il debitore sia inadempiente, il creditore è legittimato ad agire, in via esecutiva, sul patrimonio dello stesso.Intraprendere un’azione esecutiva sui beni del debitore inadempiente, tuttavia, non è sempre conveniente. Difatti, il creditore potrebbe scoprire che il patrimonio del debitore non è sufficiente a soddisfare il proprio creditore, oppure il debitore potrebbe sottrare i propri beni dall’esecuzione forzata. In queste ipotesi, il creditore può avvalersi degli strumenti previsti dal legislatore a norma degli articoli 2900 e seguenti del codice civile. Si tratta dei c.d. mezzi di conservazione della garanzia patrimoniale: azione surrogatoria, azione revocatoria e sequestro conservativo. Questi rimedi hanno carattere preventivo e cautelare poiché possono essere esperiti prima che l’inadempimento si consumi e mirano a conservare la garanzia patrimoniale del debitore, evitando così che questi possa disfarsene e arrecare, di conseguenza, un pregiudizio all’interesse del creditore.2 - L’azione surrogatoriaPrimo mezzo di conservazione della garanzia patrimoniale è l’azione surrogatoria. L’articolo 2900 del codice civile attribuisce al creditore la legittimazione a sostituirsi al debitore nell’esercizio di un diritto o di un’azione che questi, pur essendone titolare, ometta di far valere nei confronti di un soggetto terzo. L’inerzia del debitore, infatti, incide in maniera negativa sul proprio patrimonio sia perché ne impedisce un possibile incremento sia perché ne può causare un decremento, con la conseguenza che vi è un pregiudizio della garanzia patrimoniale del creditore.Sebbene questo rimedio sia noto come azione surrogatoria, sarebbe preferibile affermare che al creditore sia attribuita una legittimazione surrogatoria all’esercizio dei diritti del proprio debitore. Difatti, innanzitutto, tale surrogazione può risolversi anche in una mera attività stragiudiziale. Inoltre, quando il creditore agisce in giudizio in luogo del proprio debitore, non esercita effettivamente un’azione individuata tipicamente dal legislatore, ma promuove l’azione che competerebbe, nel caso di specie, al debitore stesso.Il rimedio dell’azione surrogatoria è esperibile esclusivamente nel caso in cui sussistano tre presupposti: 1) il creditore deve vantare un credito nei confronti del debitore a cui si sostituisce, pur non essendo necessario che esso sia liquido ed esigibile; 2) l’inerzia del debitore; 3) il c.d. periculum damni, ossia il pericolo attuale di un pregiudizio futuro causato dall’inerzia del debitore.Per quanto riguarda i diritti che il creditore può esercitare in luogo del debitore, l’articolo 2900 del codice civile fa riferimento ai diritti e alle azioni che spettano al debitore verso terzi, vale a dire le posizioni di vantaggio che si radicano all’interno di un rapporto giuridico, mentre il creditore non può surrogarsi al proprio debitore nell’esercizio di diritti reali.3 - L’azione revocatoriaNel caso in cui il debitore abbia compito un atto dispositivo che rechi pregiudizio alle ragioni del creditore, quest’ultimo può promuovere l’azione revocatoria alfine di ottenere che l’atto in questione sia dichiarato inefficace nei suoi confronti. Tuttavia, l’atto revocato resta valido ed efficace erga omnes, in quanto la sua inefficacia riguarda esclusivamente il creditore che eccepisce l’azione revocatoria.L’azione revocatoria si prescrive in cinque anni dalla data dell’atto dispositivo. Quanto ai presupposti, in primis va detto che vi deve essere l’effettiva esistenza del credito, sebbene possa essere soggetto a termine o a condizione.In secondo luogo, l’azione può colpire solo gli atti di disposizione, cioè quelli con cui si trasferisce la proprietà di un bene, quelli con cui si costituisce un diritto reale di godimento o di garanzia su un bene e quelli con cui il debitore assume un’obbligazione verso un terzo.Inoltre, l’atto di disposizione può essere revocato solo nel caso in cui rechi pregiudizio alle ragioni del creditore. Questo presupposto ricorre quando l’atto comporta una diminuzione quantitativa del patrimonio del debitore oppure renda più difficoltoso il soddisfacimento delle ragioni creditorie.Infine, è necessario un presupposto di carattere soggettivo che si atteggia in maniera differente a seconda che l’atto dispositivo sia gratuito o a titolo oneroso. Nella prima ipotesi, è sufficiente che il debitore fosse consapevole del pregiudizio procurato dall’atto al proprio creditore, mentre nella seconda ipotesi il creditore dovrà provare che anche il terzo acquirente fosse a conoscenza dell’incidenza negativo dell’atto sul patrimonio del debitore.4 - Il sequestro conservativoTerzo e ultimo mezzo di conservazione della garanzia patrimoniale previsto dal codice civile è il sequestro conservativo.Il sequestro conservativo di un bene – mobile o immobile che sia – è una misura cautelare che il creditore può chiedere quando, avendo promosso o essendo in procinto di promuovere una domanda diretta ad ottenere la condanna del debitore all’adempimento di un’obbligazione, nutra il fondato timore di perdere la garanzia patrimoniale del proprio credito offerta dal bene di cui si chiede il sequestro.L’accoglimento dell’istanza di sequestro conservativo comporta che gli atti posti in essere dal debitore risultino inopponibili al creditore sequestrante. Se all’esito del giudizio la pretesa creditoria si dovesse rivelare infondata, il sequestro perderà ogni effetto. Laddove, invece, il giudizio si dovesse chiudere con una condanna all’adempimento del debitore, il sequestro si convertirà nel pignoramento del bene in questione. Tuttavia, tale conversione non si verifica quando il creditore, nell’esercizio di un’azione revocatoria, chieda il sequestro conservativo del bene nei confronti del terzo acquirente al fine di evitare che questi alieni ulteriormente il bene. Difatti, in questa ipotesi il sequestro non è volto ad anticipare il vincolo di indisponibilità derivante dal pignoramento, bensì l’inopponibilità al creditore dell’atto compiuto dal debitore.
Continua a leggere
Scritto da:

SUPERBONUS 110%: illegittima la delibera se la facciata lede il decoro architettonico e non è adottata all’unanimità
1 mar. 2022 • tempo di lettura 3 minuti
In tema di Superbonus ci si interroga sulla legittimità della delibera di rifacimento della facciata qualora si preveda una modifica dell’estetica complessiva dell’edificio (ad esempio modificando i materiali che lo rivestono, i colori o le linee) ovvero la realizzazione di un cappotto termico “ a macchia di leopardo ” (per non violare la proprietà privata, escludendo ad esempio il cappotto in corrispondenza dei condomini dissenzienti). La valutazione della legittimità della delibera di rifacimento delle facciate, parte da principi di ampia portata, applicabili quindi a ogni intervento idoneo ad alterare il decoro architettonico. E’ opportuno partire quindi dal concetto di decoro architettonico, definito in giurisprudenza come l’insieme armonico delle linee architettoniche e delle strutture ornamentali. In punto si richiama il consolidato orientamento della Suprema Corte, la quale con la sentenza n. 1286 del 2010 ha chiarito appunto che, per decoro architettonico, si intende la “estetica data dall’insieme delle linee e delle strutture ornamentali che costituiscono la nota dominante dell’edificio imprimendo allo stesso una sua armoniosa fisionomia” e che ”va valutato, ai sensi dell’art. 1120, 2º comma, c.c., con riferimento al fabbricato condominiale nella sua totalità (potendo anche interessare singoli punti del fabbricato purché l’immutazione di essi sia suscettibile di riflettersi sull’intero stabile) e non rispetto all’impatto con l’ambiente circostante” (così anche Cass. civ., sez. II, 29-01-2016, n. 1718).Costantemente quindi la giurisprudenza ritiene meritevole di tutela il decoro architettonico degli edifici condominiali anche ove gli stessi siano caratterizzati da linee semplici. Tale tutela trova il suo fondamento nell’ultimo comma dell’art. 1120 c.c. il quale, nell’individuare le limitazioni alle innovazioni, espressamente vieta quelle che alterino il decoro architettonico dell’edificio.In tema, la Suprema Corte ha affermato che: “Per «decoro architettonico del fabbricato», ai fini della tutela prevista dall’art. 1120 c.c., deve intendersi l’estetica dell’edificio costituita dall’insieme delle linee e delle strutture ornamentali che ne costituiscono la nota dominante ed imprimono alle varie parti di esso una sua determinata, armonica fisionomia, senza che occorra che si tratti di edifici di particolare pregio artistico; conseguentemente, non è possibile escludere a priori un’alterazione del decoro architettonico per il solo fatto che la realizzazione di una veranda su di una terrazza a livello interessi un appartamento posto non sulla facciata principale, bensì su quella interna, dell’edificio condominiale” (Cass. civ., sez. II, 29-01-2016, n. 1718).In linea con quanto sopra gli ermellini, con statuizione particolarmente sensibile al problema, ebbero ad affermare che “Costituisce innovazione lesiva del decoro architettonico del fabbricato condominiale, come tale vietata, non solo quella che ne alteri le linee architettoniche, ma anche quella che comunque si rifletta negativamente sull’aspetto armonico di esso, a prescindere dal pregio estetico che possa avere l’edificio” (Cass. civ., sez. II, 11-05-2011, n. 10350). Si ritiene quindi che la delibera che va ad “alterare” il decoro, possa essere adottata solo con il consenso unanime di tutti i condomini, ragion per cui la delibera non unanime sarà annullabile (nel termine di decadenza di 30 giorni) in quanto assunta in mancanza delle maggioranze necessarie (in tal senso Cass. 4806/2005 , Tribunale civile Milano, 30 novembre 2016). Sullo specifico tema del Superbonus si è anche espresso in tempi recenti il Collegio Tribunale di Milano, il quale con provvedimento del 30.9.2021 (nella procedura di reclamo avverso un precedente provvedimento cautelare del 13.8.2021) ha ritenuto che la modifica della facciata per la realizzazione dei lavori del cd. Superbonus possa essere lesiva del decoro. In particolare, il Collegio ha affermato che per la violazione del decoro architettonico sia “sufficiente che vengano alterate, in modo visibile e significativo, la particolare struttura e la complessiva armonia che conferiscono al fabbricato una propria specifica identità (per Cass. 1076/05 e Cass. 14455/09, l’alterazione del decoro è integrata … da qualunque intervento che alteri in modo visibile e significativo la particolare struttura e la complessiva armonia che conferiscono all’edificio una propria specifica identità)”, fatta tale doverosa premessa il Collegio ha ritenuto che la realizzazione del Cappotto termico con modifica dei materiali che compongono la facciate e della gamma cromatica della stessa comporti un’alterazione lesiva del decoro. Si ritiene quindi che per la modifica dell’estetica dell’edificio anche in tema di Superbonus sia necessaria la decisione all’unanimità, in difetto la delibera sarà viziata e quindi annullabile. Avv. Ruggiero GorgoglioneWR Milano Avvocatiwww.wrmilanoavvocati.comwravvocati@gmail.com+393397007006
Continua a leggere
Scritto da:

Le decisioni relative alla prole: affidamento, collocamento e responsabilità genitoriale
9 ago. 2021 • tempo di lettura 3 minuti
Il diritto di famiglia pone la sua attenzione sulla tutela dei figli, trattandosi di una materia non riservata al potere delle parti, ma nella quale sussiste il superiore interesse del minore tutelato dallo Stato e della collettività.I provvedimenti che il Tribunale deve assumere relativamente ai figli sono, soprattutto, quelli inerenti l’affidamento, il collocamento o la residenza privilegiata e la responsabilità genitoriale.Sempre a tutela del minore, inoltre, vi sono i provvedimenti che riguardano i diritti del coniuge non collocatario, ad esempio il diritto di visita ed i provvedimenti di natura economica.Qualsiasi decisione che venga assunta dal Tribunale dev’essere ispirata alla tutela della prole, tenendo in considerazione l’effettivo e reale interesse dei figli ai quali dev’essere garantito il benessere psicofisico finalizzato alla più attenta e favorevole crescita e maturazione, in un contesto sano ed equilibrato. Cosa si intende per affidamento, collocamento e responsabilità genitoriale?Come si individua il collocamento del minore?Come si determina il diritto al mantenimento?1 – Cosa si intende per affidamento, collocamento e responsabilità genitoriale?La materia della tutela dei figli è stata profondamente innovata, prima con l’introduzione dell’affidamento condiviso, mediante la legge n. 54/06, poi da una serie di normative promulgate in favore dei figli, fino ad arrivare al d.lgs 28 dicembre 2013 n. 154 che racchiude nel titolo IX del codice civile la materia della responsabilità genitoriale.La norma cardine è l’articolo 337 ter c.c., la cui novità più rilevante, introdotta con legge n.54/2006, è la presenza al suo interno di tre istituti: a) l’affidamento (custodia del minore) che non coincide più con la responsabilità genitoriale; b) il collocamento o residenza privilegiata, ovvero la determinazione del luogo dove rimane a vivere la prole, dei tempi, della modalità, della presenza dei figli presso ciascun genitore; c) la responsabilità (ex potestà genitoriale) che viene esercitata di norma da entrambi gli affidatari o separatamente in base alle statuizioni del giudice. Quanto all’affidamento, con ciò si intende sostanzialmente la “custodia dei figli”, e cioè il compito per ciascun genitore di provvedere a tutti gli incombenti utili e necessari ad un’esistenza serena dei figli. L’affidamento, di norma, è condiviso ciò significa che i figli minori vengono affidati ad entrambi i genitori, restando l’affidamento univoco una eccezione limitata a casi particolari, laddove la custodia ad entrambi i genitori non appaia corrispondente agli interessi della prole.2 - Come si individua il collocamento del minore?Una volta stabilito l’affidamento, il giudice deve individuare il genitore presso il quale andranno a stabilirsi i figli (c.d. genitore collocatario), determinando i tempi e le modalità della loro permanenza presso il genitore prescelto e quella non collocatario e fissando la misura ed il modo della contribuzione nel mantenimento dei minori da parte del genitore non collocatario.Ipotesi frequente è quella in cui i genitori, dinanzi al magistrato per la tutela dei figli minori nati fuori dal matrimonio o in una separazione/divorzio giudiziale, concordano sul collocamento dei figli minori presso la madre alla quale verrà, di conseguenza, assegnata la casa coniugale. È pacifico che in caso di contrasto tra i coniugi circa l’individuazione del genitore collocatario tale compito spetterà al giudice tenendo conto dell’interesse della prole.Il giudice, dunque, nel disporre il collocamento dei figli minori deve prescindere anche dalle colpe e dalle responsabilità dell’uno o dell’altro coniuge del fallimento dell’unione matrimoniale, e dovrà tener conto soltanto della maggiore idoneità da un punto di vista materiale, psicologico ed affettivo dell’uno o dell’altro genitore.3 – Come si determina il diritto al mantenimento?Il dovere di mantenere i figli consiste nell’assicurare loro i mezzi necessari per la salute e il benessere, compatibilmente con il tenore di vita e con le condizioni economiche della famiglia.Tale dovere impone ai genitori di far fronte a una molteplicità di esigenze dei figli, riconducibili non al solo obbligo alimentare ma estese anche all’aspetto abitativo, scolastico, sportivo, sanitario, sociale, all’assistenza morale e materiale.L’obbligo di mantenimento dei figli non cessa automaticamente con il raggiungimento della maggiore età, ma cesserà soltanto nel momento in cui sarà data prova del raggiungimento dell’indipendenza economica, ovvero che il mancato svolgimento di un’attività economica dipende da un atteggiamento di inerzia o di rifiuto ingiustificato dello stesso. Editor: Avv. Elisa Calviello
Continua a leggere
Scritto da:
Egregio Avvocato
Commenti
Non ci sono commenti
