I parcheggi condominiali
Avv. Marco Mezzi
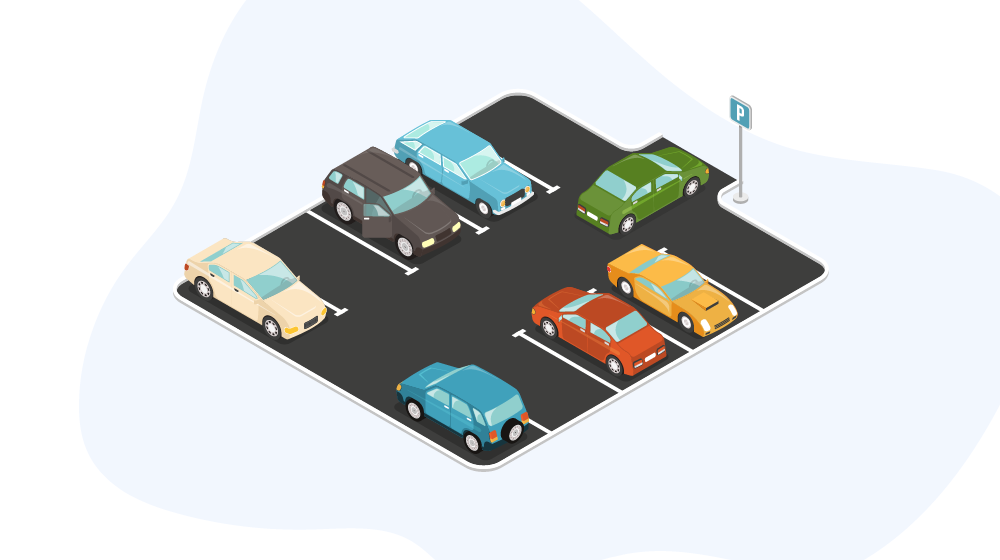
La riforma del Condominio del 2012 ha avuto il merito di inserire i posti auto tra le parti comuni del condominio.
Difatti, il nuovo articolo 1117, numero 2, del codice civile include espressamente le aree destinate a parcheggio tra le parti comuni del condominio, recependo l’orientamento giurisprudenziale che, in mancanza di un espresso riferimento ai parcheggi, era concorde nell’estendere anche a tali aree la presunzione di condominialità di cui al già citato articolo 1117.
- I parcheggi condominiali: evoluzione normativa
- È possibile destinare un’area comune a parcheggio?
- Cosa consigliare in caso di parcheggi non sufficienti per tutti i condomini?
1 - I parcheggi condominiali: evoluzione normativa
Nel corso degli anni la materia dei parcheggi condominiali è stata interessata da numerosi interventi normativi.
In primo luogo, va citata la cosiddetta Legge ponte – Legge 765/1967 – la quale ha integrato la Legge Urbanista numero 1150/1942 prevedendo, all’articolo 41 sexies che nelle nuove costruzioni ed anche nelle aree di pertinenza delle costruzioni stesse, debbono essere riservati appositi spazi per parcheggi in misura non inferiore ad un metro quadrato per ogni venti metri cubi di costruzione. In altri termini, come ha inteso specificare anche la Corte di cassazione, questa norma ha posto un vincolo pubblicistico di destinazione nelle aree riservate ai parcheggi condominiali, inderogabile da parte di atti dei privati.
La successiva Legge numero 47/1985 ha precisato ulteriormente che gli spazi già menzionati dalla precedente Legge 765 costituissero pertinenze delle costruzioni, ai sensi e per gli effetti degli articoli 817, 818 e 819 del Codice civile.
È intervenuta, quattro anni più tardi, la Legge Tognoli – Legge 122/1989 – con la quale si è elevato il rapporto tra le aree di pertinenza delle costruzioni e la volumetria del fabbricato a un metro quadro per ogni dieci metri cubi di costruzione, rispetto ai venti previsti nel 1967.
Inoltre, la Legge Tognoli, all’articolo 9, ha ulteriormente previsto che: 1) i proprietari di immobili possono realizzare nel sottosuolo degli stessi ovvero nei locali siti al piano terreno dei fabbricati, parcheggi da destinare a pertinenza delle singole unità immobiliari, anche in deroga agli strumenti urbanistici ed ai regolamenti edilizi vigenti; 2) l’esecuzione delle opere e degli interventi previsti dal comma 1 è soggetta a denuncia di inizio attività; 3) le deliberazioni che hanno per oggetto le opere e gli interventi di cui al comma 1 sono approvate salvo che si tratti di proprietà non condominiale dalla assemblea del condominio, in prima o in seconda convocazione, con la maggioranza prevista dall’articolo 1136, comma 2, codice civile. Resta fermo quanto disposto dagli articoli 1120, comma 2 e 1121, comma 3, codice civile; 4) i parcheggi realizzati ai sensi del presente articolo non possono essere ceduti separatamente dall’unità immobiliare alla quale sono legati da vincolo pertinenziale. I relativi atti di cessione sono nulli.
La Legge n. 246/2005 ha, poi, ulteriormente integrato la Legge ponte aggiungendo un secondo comma all’articolo 41 sexies, prevedendo che gli spazi per parcheggi realizzati in forza del primo comma non sono gravati da vincoli pertinenziali di sorta né da diritti d’uso a favore dei proprietari di altre unità immobiliari e sono trasferibili autonomamente da esse. Viene così meno il vincolo di pertinenzialità automatico per gli spazi riservati a parcheggio dalla cosiddetta Legge ponte.
L’ultimo provvedimento in materia è il cosiddetto Decreto del Fare, convertito dalla Legge n. 35/2012, con cui si stabilisce che la proprietà dei parcheggi realizzati a norma del comma 1 dell’articolo 41 sexies già citato può essere trasferita anche in deroga a quanto previsto nel titolo edilizio che ha legittimato la costruzione e nei successivi atti convenzionali, solo con contestaule destinazione del parcheggio trasferito a pertinenza di altra unità immobiliare sita nello stesso Comune.
2- È possibile destinare un’area comune a parcheggio?
La risposta è certamente affermativa. È comunque opportuno fare un breve focus sul punto.
La trasformazione di un’area comune a parcheggio condominiale importa la scelta di soluzioni che rendano compatibili i concetti di innovazione, di cui all’articolo 1120 del codice civile, e di pari uso e/o di godimento paritario, di cui all’articolo 1102 dello stesso codice civile.
La giurisprudenza ha costantemente ritenuto che la delibera assembleare di destinazione di aree condominiali scoperte a parcheggio debba essere approvata a maggioranza, aggiungendo che non è necessaria l’unanimità o il quorum come richiesto dall’articolo 1120 del codice civile prima della riforma del 2012. In altri termini, è stato ritenuta legittima la delibera condominiale presa con la maggioranza di cui all’articolo 1136, comma 2 del codice civile, di disporre la destinazione a parcheggio del cortile condominiale.
Il nuovo articolo 1120 del codice civile, per come modificato dalla legge di riforma del condominio, ha sostanzialmente recepito l’impostazione giurisprudenziale e, sebbene definisce innovazioni le opere necessarie per realizzare i parcheggi condominiali, prevede la possibilità di deliberare questi interventi con i quorum deliberativi ordinari. Si prevede, infatti, che i condomini, con la maggioranza indicata dal secondo comma dell’articolo 1136, possono disporre le innovazioni che, nel rispetto della normativa di settore, hanno ad oggetto opere per realizzare parcheggi destinati a servizio delle unità immobiliari o dell’edificio.
3 - Cosa consigliare in caso di parcheggi non sufficienti per tutti i condomini?
La Corte di cassazione ha stabilito che l’assemblea del condominio può stabilire di razionalizzare lo sfruttamento dell’area destinata a parcheggio mediante apposizione di strisce delimitative per ciascun posto auto, eventualmente numerato, assegnandoli al dominio esclusivo di ogni condomino o usufruitore (sul punto si veda Cass. civ., sent. 5997/2008).
In questi casi l’assegnazione dei posti auto deve seguire criteri predefiniti, quali la facilità di accesso, e laddove non si dovesse trovare un accordo sulle modalità di assegnazione, sarebbe preferibile procedere a sorteggio.
Tuttavia, non sempre l’area destinata a parcheggio è in grado di garantire la copertura integrale degli stalli rispetto al numero degli utenti – condomini richiedenti. Quale criterio, quindi, è consigliabile attuare?
Certamente sbagliato sarebbe disporne l’attribuzione in base al valore millesimale di ciascuna unità immobiliare. Anzi, a dire il vero, la giurisprudenza ha costantemente considerato queste deliberazioni illegittime atteso che la quota di proprietà di cui all’articolo 1118 del codice civile, quale misura del diritto di ogni condomino, rileva relativamente ai pesi ed ai vantaggi della comunione, ma non in ordine al godimento che si presume uguale per tutti (Cass. civ., sent. 26226/2006).
Nel disaccordo tra i condomini, ai fini dell’utilizzazione dell’area comune, l’unico principio applicabile al caso di specie è quello del “pari uso”, sancito dall’articolo 1102 del codice civile, a norma del quale ciascun partecipante può servirsi della cosa comune, purché non ne alteri la destinazione e non impedisca ad altri partecipanti di farne parimenti uso secondo il loro diritto. In altri termini, in queste ipotesi, la soluzione certamente migliore è quella della turnazione all’uso del parcheggio.
Condividi:


Articoli che potrebbero interessarti
Dichiarazione di successione: chi, cosa, dove, quando e perché!
21 gen. 2021 • tempo di lettura 4 minuti
Alla morte di una persona i suoi beni passano agli eredi, testamentari o legittimi. Il trasferimento di ricchezza a causa di morte è tassato dallo Stato ed è per questo che i chiamati all'eredità, o coloro che nel frattempo l’amministrano, devono presentare la Dichiarazione di Successione presso l’Agenzia dell’Entrate. Ma cos’è la dichiarazione e chi, di preciso, la deve presentare?Cos’è la Dichiarazione di successione Chi deve presentarla ed entro quanto tempoDove e come presentarla Perché è importante 1 - Cos’è la Dichiarazione di Successione Quasi tutti i trasferimenti di ricchezza sono sottoposti al pagamento di un’imposta a favore dello Stato, tra questi rientrano i trasferimenti che si generano in forza di una successione a causa di morte: cioè i beni che alla morte del defunto passano a favore dei suoi eredi, legittimi o testamentari.Infatti, il D.P.R. n. 637/1972, che regola l’imposta sulle successioni e donazioni, all’art. 1 stabilisce che l'imposta sulle successioni si applica ai trasferimenti di beni e diritti per successione a causa di morte. Ciò giustifica la ragione per cui, alla morte di un soggetto, deve essere presentata presso l’Agenzia delle Entrate la cd. Dichiarazione di Successione. La dichiarazione contiene la descrizione analitica di tutti i beni e diritti che si trovano nell’asse ereditario ed il relativo valore, proprio al fine di permettere all’Agenzia l’individuazione della base imponibile e la determinazione dell’eventuale imposta da liquidare.L’imposta di successione non è sempre dovuta! In caso di eredità a favore del coniuge o di parenti in linea retta si paga soltanto se l’asse ereditario supera la franchigia di 1 milione di euro e per un’aliquota del 4% (per le altre franchigie e aliquote guarda qui).2 - Chi deve presentarla ed entro quanto tempoEntro 12 mesi dalla data di apertura della successione, che ai sensi dell’art. 456 codice civile coincide con il momento della morte, sono obbligati a presentare la dichiarazione:i chiamati all’eredità (cioè coloro che per legge o per testamento ricevono l’eredità, ancorché non l’abbiano ancora accettata);i legatari;i rappresentanti legali, quando i chiamati e legatari sono soggetti incapaci (es. in caso di minore sono i genitori che esercitano la responsabilità genitoriale);coloro che siano stati immessi nel possesso temporaneo dei beni dell’assente;gli amministratori dell’eredità e i curatori delle eredità giacente; gli esecutori testamentari. Se vi sono più persone obbligate alla presentazione della dichiarazione è sufficiente che ne venga presentata una sola: ad esempio, se alla morte sono chiamati all’eredità più figli, basta che uno solo di questi presenti la dichiarazione. Sono esonerati dall’obbligo di presentare la dichiarazione il coniuge e ai parenti in linea retta del defunto (cioè i figli, discendenti o genitori) ai quali sia stata devoluta un’eredità con valore dell’attivo non superiore a 100.000 euro e nell’asse ereditario non ci sono beni immobili o diritti reali immobiliari.In caso di dichiarazione tardiva si può sempre procedere ad un ravvedimento operoso: ossia si produrrà la dichiarazione e si pagheranno gli interessi di mora. Tuttavia, se l’Agenzia delle Entrate ha già operato l’accertamento d’ufficio il ravvedimento operoso non sarà più possibile e si dovranno pagare le sanzioni amministrative in aggiunta a quanto dovuto e agli interessi di mora. 3 - Dove e come presentarla Dal 2018 la dichiarazione può essere presentata solo online, tramite i servizi telematici dell’Agenzia delle Entrate, dal contribuente o da un professionista incaricato.L’Agenzia delle Entrate fornisce sul proprio sito il Modello di Dichiarazione di successione e domanda di volture catastali, accompagnato da due fascicoli che forniscono le istruzioni per l’inserimento corretto di tutti i dati.Ad esempio, nella dichiarazione dovranno essere indicati, oltre ai dati degli eredi e del defunto:i beni immobili e i diritti reali su beni immobili; le rendite, le pensioni e i crediti; le aziende, quote sociali, azioni o obbligazioni; le navi, le imbarcazioni e gli aeromobili che non fanno parte di aziende;le passività deducibili.Se nel compendio ereditario ci sono beni immobili (terreni o fabbricati) occorre versare entro il termine previsto per la presentazione della dichiarazione anche le imposte ipotecaria e catastale, di bollo, la tassa ipotecaria ed i tributi speciali.Attenzione! chi ha presentato la dichiarazione di successione in cui sono indicati beni immobili non deve presentare la dichiarazione IMU: sono gli stessi uffici dell’Agenzia delle Entrate che trasmettono la copia della dichiarazione al Comune.4 - Perché è importante Oltre a comunicare il trasferimento dei beni agli eredi a fini fiscali, la dichiarazione di successione è importante perché nessun bene ricevuto in eredità può essere venduto se non sono state pagate le relative imposte. Inoltre, la prova della presentazione della dichiarazione viene richiesta sempre dalle banche prima di poter mettere a disposizione degli eredi il conto corrente del defunto.È importante precisare che la dichiarazione di successione è ben diversa dall’accettazione dell’eredità. Abbiamo visto, infatti, che la dichiarazione ha una mera valenza fiscale, volta a individuare la consistenza dell’asse ereditario e verificare se è dovuta l’imposta di successione e il suo quantum: pertanto, la dichiarazione non sostituisce l’accettazione dell’eredità, cioè l’atto con cui gli eredi accettano di subentrare in ogni rapporto giuridico attivo e passivo del de cuius.
Continua a leggere
Scritto da:

Egregio Avvocato
Spese straordinarie dei figli minori per corso d'inglese e il principio di proporzionalità nel rimborso: riflessioni alla luce dell’ordinanza n. 17017/2025 della Cassazione
4 mar. 2026 • tempo di lettura 4 minuti
La regolamentazione delle spese straordinarie dei figli minori rappresenta, da sempre, un tema di delicata interpretazione nel diritto di famiglia italiano. L’art. 337-ter c.c. disciplina la ripartizione tra i genitori delle spese straordinarie sostenute per il mantenimento dei figli, prevedendo l’obbligo di contribuzione proporzionale secondo le capacità economiche dei genitori. Tuttavia, permane una significativa incertezza riguardo al confine tra spese ordinarie e straordinarie, alla necessità di un preventivo accordo e alle modalità di rimborso.L’ordinanza n. 17017 del 25 giugno 2025 della Cassazione si inserisce in questo contesto, chiarendo che la mancanza di consenso preventivo non determina automaticamente il venir meno del diritto al rimborso, richiamando l’attenzione sulla prevalenza dell’interesse del minore e sulle prassi familiari consolidate.Nel caso sottoposto all’esame della Cassazione, un genitore aveva impugnato, innanzi al Tribunale di Roma, la sentenza con la quale il Giudice di Pace aveva respinto l’opposizione da lui promossa avverso un decreto ingiuntivo notificato dalla ex coniuge. Il decreto riguardava il pagamento pro quota di alcune spese straordinarie relative al mantenimento dei figli minori, poste a carico del genitore nella misura di due terzi in ragione della sentenza di separazione.Il Tribunale, in sede di appello, aveva revocato il decreto ingiuntivo, ritenendo che le spese contestate – tra cui la frequenza di un corso privato di lingua inglese – non potessero considerarsi necessarie in assenza di un accordo preventivo tra i genitori. La moglie aveva quindi proposto ricorso in Cassazione, lamentando violazione dei principi in materia di spese straordinarie dei figli ai sensi dell’art. 337-ter c.c.La Corte di Cassazione ha, in particolare, sottolineato le seguenti distinzioni: Spese prevedibili e ordinarie: Il genitore collocatario non è tenuto a concordare preventivamente spese sostanzialmente certe nel loro ordinario e prevedibile ripetersi, come quelle scolastiche o mediche ordinarie.Spese imprevedibili e straordinarie: Per le spese straordinarie che eccedono l’ordinario regime di vita della prole, caratterizzate da rilevanza, imprevedibilità e imponderabilità, è necessario un preventivo accordo tra i genitori.Mancanza di accordo: L’assenza di informazione preventiva o assenso non comporta automaticamente la perdita del diritto al rimborso. Il giudice deve valutare la rispondenza delle spese all’interesse del minore e al tenore di vita familiare.Tale orientamento richiama un approccio sostanziale, privilegiando la funzione educativa e sociale delle spese piuttosto che il mero formalismo procedurale. Un punto centrale del caso riguardava la qualificazione delle spese sostenute per corsi di lingua inglese. Il Tribunale di Roma le aveva considerate “non necessarie”, escludendo il rimborso. La Cassazione ha censurato tale impostazione per due motivi principali:La motivazione era generica e apodittica, priva di adeguata analisi dell’interesse del minore.La frequenza di corsi di lingua inglese, secondo la Corte, risponde a una consuetudine consolidata nelle famiglie italiane, rappresentando un’integrazione educativa significativa e utile per il percorso universitario e professionale futuro dei figli. La Corte ha, quindi, qualificato tali spese come ordinarie nel contesto dell’educazione dei figli, rendendo legittimo il diritto al rimborso pro quota anche senza preventivo accordo.L’ordinanza n. 17017/2025 sottolinea la necessità di un approccio sostanziale nella valutazione delle spese straordinarie, che può essere sintetizzato come segue:Non è sufficiente rilevare l’assenza di un consenso tra i genitori;Il giudice deve considerare l’effettivo interesse del minore, la natura prevedibile e ordinaria delle spese e la coerenza con il tenore di vita familiare;Spese integrate nella prassi educativa consolidata, come corsi di lingua o attività culturali, possono essere considerate ordinarie e quindi rimborsabili pro quota. Nonostante ciò, la Cassazione evidenzia come permangano orientamenti divergenti in materia, nonché differenze nell’applicazione dei protocolli sui Tribunali territoriali, rendendo opportuna una chiarificazione normativa che distingua chiaramente tra spese ordinarie e straordinarie e definisca i criteri per il rimborso.L’ordinanza n. 17017/2025 costituisce un contributo importante alla giurisprudenza sulle spese straordinarie dei figli, ribadendo la prevalenza dell’interesse del minore rispetto al mero formalismo dell’accordo preventivo tra genitori. L’inclusione di spese come i corsi di lingua inglese nell’ambito delle spese ordinarie evidenzia un approccio pragmatico e adattato alla realtà sociale e culturale contemporanea.Tuttavia, la mancanza di uniformità tra i Tribunali e le divergenze dottrinali suggeriscono la necessità di un intervento legislativo che definisca in maniera chiara i confini tra spese ordinarie e straordinarie e le condizioni per il rimborso. In attesa di tale intervento, i giudici sono chiamati a valutare caso per caso la proporzionalità delle spese sostenute e il loro effettivo beneficio per i figli, mantenendo il principio cardine dell’interesse preminente del minore come guida imprescindibile delle decisioni.
Continua a leggere
Scritto da:

I presupposti per l'assegnazione della casa familiare
29 mar. 2022 • tempo di lettura 1 minuti
L’assegnazione della casa familiare rappresenta uno dei momenti delicati nella dinamica della crisi familiare. Il vigente dato normativo viene regolato e sintetizzato dall’art. 337-sexies c.c. La norma, introdotta dalla novella in materia di filiazione riproduce sostanzialmente il contenuto della precedente disposizione in materia di casa familiare e recepisce l’orientamento ormai consolidato secondo il quale l’assegnazione della casa familiare deve essere decisa in funzione del preminente interesse dei figli minori o non autosufficienti alla conservazione dell’ambiente nel quale si è svolta la vita della famiglia unita.L’orientamento maggioritario in Cassazione prevede che affinché il giudice possa disporre l’assegnazione della casa familiare ad uno dei genitori separati o divorziati è necessario che oltre alla casa vi sia l’affidamento di figli minorenni o la convivenza con figli maggiorenni, incolpevolmente privi di adeguati mezzi autonomi di sostentamento.La ratio dell’istituto è proprio quella della tutela dei figli e dell’interesse di questi ultimi a permanere nell’ambiente domestico in cui sono cresciuti.L’atto di assegnazione è di natura eccezionale e attribuisce all’assegnatario un diritto personale di godimento, idoneo a comprimere la posizione giuridica dell’avente diritto a prescindere dal titolo posseduto. In ogni caso l’assegnazione presenta un suo valore economico che deve essere preso in considerazione nella regolazione dei rapporti economici tra i coniugi.
Continua a leggere
Scritto da:
Egregio Avvocato
Nuove regole per le adozioni internazionali
20 dic. 2025 • tempo di lettura 6 minuti
La tutela dei minori parte dal presupposto che tali soggetti sono proprio i più deboli e, pertanto, i loro diritti - pur sulla carta indiscutibilmente riconosciuti a livello nazionale e internazionale - vengono spesso messi in secondo piano nelle vicende patologiche del rapporto coniugale.Oggi vogliamo dedicare particolare attenzione all'adozione internazionale, intesa come lo strumento volto a dare una nuova famiglia al minore a cui manchi in via definitiva il sostegno da parte della famiglia di origine e che, pertanto, si trovi in stato di abbandono. La Legge n° 184/1983 regola sia l'adozione nazionale che quella di minori stranieri e residenti all'estero. La predetta normativa stabilisce, in particolare, i requisiti minimi che una famiglia deve soddisfare per poter adottare, come l’età minima, la stabilità finanziaria e la stabilità della coppia, l’idoneità psicologica e l’idoneità fisica, al fine di garantire un ambiente sicuro e amorevole per il bambino. Inoltre, la legge 184/83 regola anche l’iter stesso, che determina tempi e modalità di valutazione dell’idoneità dei potenziali adottanti, la partecipazione degli organi competenti al processo di adozione, le visite domiciliari, le valutazioni psicologiche e sociali e le necessarie, indica i documenti e i certificati necessari. Tale struttura è stata di recente parzialmente modificata con interventi del legislatore e della stessa Corte Costituzionale. ma vediamo, in primis, l'originaria statuizione come formulata nella legge 184/83 (come modificata dalla legge 149/2001). I requisiti per l'adozione internazionale sono gli stessi previsti per l'adozione nazionale, e sono previsti dall'art. 6 della su richiamata legge: L'adozione è consentita a coniugi uniti in matrimonio da almeno tre anni, o per un numero inferiore di anni se i coniugi abbiano convissuto in modo stabile e continuativo prima del matrimonio per un periodo di tre anni, e ciò sia accertato dal tribunale per i minorenni.Tra i coniugi non deve sussistere e non deve avere avuto luogo negli ultimi tre anni separazione personale neppure di fatto.L'età degli adottanti deve superare di almeno diciotto e di non più di quarantacinque anni l'età dell'adottando, con la possibilità di deroga in caso di danno grave per il minore. Non è preclusa l'adozione quando il limite massimo di età degli adottanti sia superato da uno solo di essi in misura non superiore a dieci anni. I predetti limiti di età possono essere derogati nell’interesse del minore o dei minori nell’ipotesi di adozione di più fratelli. Tutte le coppie che intendono iniziare un percorso di adozione internazionale devono presentare la dichiarazione di disponibilità al Tribunale dei Minori del circondario in cui risiedono e successivamente richiedere che lo stesso dichiari la loro idoneità all’adozione. Successivamente, i servizi sociali di competenza eseguono una serie di accertamenti sulla cui base il Tribunale pronuncerà un Decreto che attesta l’idoneità o l’inidoneità. Il Tribunale, dopo aver ricevuto la valutazione del servizio sociale, provvederà ad emettere il decreto di idoneità o meno all’adozione internazionale. Entro un anno dalla pronuncia del decreto di idoneità i richiedenti devono rivolgersi ad un ente autorizzato dalla commissione per le adozioni internazionali il quale metterà in contatto gli adottanti con il minore straniero.La Commissione, in particolare, provvede a comunicare l’emissione dell’autorizzazione all’ingresso in Italia agli uffici consolari del luogo. Sono tali Uffici Consolari a rilasciare materialmente il visto d’ingresso per adozione. Il Tribunale per i Minorenni, in seguito, dichiara efficace in Italia il provvedimento di adozione pronunciato all'estero e ne ordina la trascrizione nei registri dello stato civile. Invece, nel caso in cui il provvedimento straniero, anziché disporre direttamente l’adozione, disponga l'affidamento a scopo di adozione, sarà necessario che il Tribunale per i Minorenni dichiari efficace l’affidamento a scopo adottivo in Italia. In tale ultima ipotesi, l’adozione si perfezionerà in Italia all’esito positivo del periodo di affidamento preadottivo e sarà il Tribunale per i Minorenni a decidere con Decreto l’adozione, provvedendo ad ordinarne la trascrizione nei registri dello stato civile.Le su accennate novità in materia di adozione riguardano, in particolare, il Decreto legislativo n. 149 del 2018 che ha stabilito diverse misure per ridurre i tempi di attesa e semplificare le pratiche amministrative legate all’adozione internazionale. L’obiettivo primario di tale intervento è quello di semplificare e accelerare i processi di adozione internazionale, garantendo al contempo la tutela dei diritti dei minori e dei potenziali genitori adottivi. Di seguito riassumiamo le novità più salienti: Il decreto si è occupato della riduzione dei tempi di attesa, stabilendo il principio per cui il processo di adozione internazionale debba essere condotto nel minor tempo possibile, garantendo i diritti dell’adolescente o del minore interessato e rispettando le normative internazionali. Inoltre, ha introdotto una serie di misure per semplificare le procedure burocratiche legate all’adozione internazionale, riducendo gli adempimenti e i documenti richiesti.È stata istituita una procedura unica per l’acquisizione dei documenti necessari per l’adozione, che consente di evitare duplicazioni e ridondanze.La nuova normativa ha poi previsto l’obbligo per le autorità competenti di tenere traccia del processo di adozione internazionale, garantendo una maggiore trasparenza e informazione ai genitori adottivi e ai minori interessati e ha disposto la promozione di programmi di formazione e sostegno per i genitori adottivi, al fine di fornire loro strumenti e competenze necessari per affrontare le sfide legate all’adozione internazionale.Il decreto promuove la cooperazione e la collaborazione tra le autorità competenti dei diversi paesi coinvolti nel processo di adozione internazionale, al fine di garantire una maggiore efficienza e tutela dei diritti dei minori.Forse, la novità più significativa è l'istituzione del cosiddetto "Registro delle adozioni internazionali", cioè una banca dati nazionale che raccoglie tutte le informazioni sulle adozioni internazionali in Italia e permette di controllare e gestire l’intero processo, garantendo maggiore trasparenza e sicurezza ai minori adottati.Degna di nota è, poi, l’introduzione del “periodo di pre-affido”. Questo periodo, di durata fino a sei mesi, offre agli adottanti l’opportunità di conoscere il bambino e costruire un rapporto con lui prima di ufficializzare l’adozione. Durante questo periodo i genitori adottivi sono accompagnati da un assistente sociale che li sostiene e li aiuta a superare le prime difficoltà legate all’accoglienza di un minore. Inoltre, è stato introdotto il “consulente tecnico”, cioè uno specialista il cui compito è valutare la compatibilità dell’adottante e del bambino da adottare. Questo consulente svolge un ruolo chiave nel garantire che l’adozione sia nel migliore interesse del bambino e valuta la capacità dei genitori adottivi di accettare e prendersi cura del bambino.Per quanto riguarda, poi, gli interventi giurisprudenziali, da segnalare è la sentenza n. 33 del 2025 della Corte Costituzionale, che ha dichiarato incostituzionale l’art. 29 bis della Legge 184/1983, nella parte in cui escludeva dalla possibilità di adottare i single e le coppie non sposate.Tale decisione rappresenta una rivoluzione nel diritto di famiglia italiano, ponendo al centro il superiore interesse del minore rispetto allo stato civile degli adottanti, altresì offrendo ai minori maggiori opportunità di trovare una famiglia e garantendo la possibilità di adozione anche a chi, fino ad oggi, era escluso dal percorso adottivo.In conclusione, ad oggi abbiamo un sistema di adozioni internazionale sicuramente più rapido ed efficace, che avvicina l'Italia agli standard degli altri partner europei e che, pertanto, deve essere positivamente valutato.
Continua a leggere
Scritto da:
Commenti
Non ci sono commenti
