Condizionatori in condominio

Avv. Ruggiero Gorgoglione
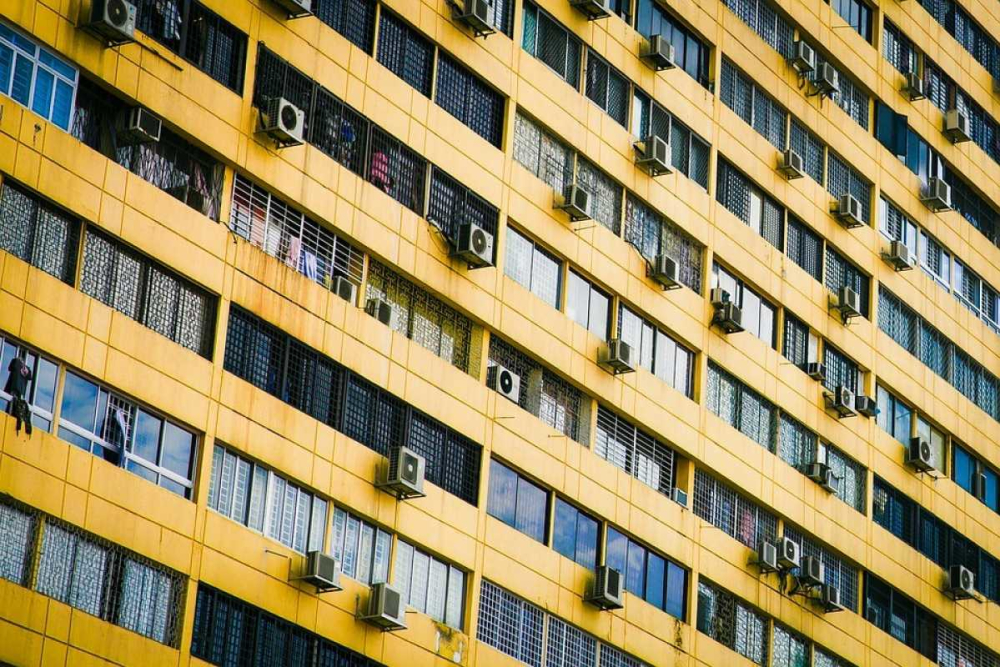
Esaminiamo brevemente l'annosa questione della legittimità dell'installazione del condizionatore sulla facciata del condominio.
Innanzitutto è opportuno verificare se il regolamento comunale prevede delle restrizioni alle quali chiaramente non è possibile derogare.
E’ poi opportuno poi esaminare il regolamento condominiale, che ha valore contrattuale tra il condominio ed il Condominio, e che potrebbe prevedere dei divieti espressi ed eventuali sanzioni.
In assenza dei suddetti limiti bisogna poi considerare il decoro architettonico in generale, e quindi tener conto dell’estetica della facciata e dell’eventuale presenza di altri apparecchi.
A tal fine è sempre opportuno ottenere un’autorizzazione da parte dell’assemblea, in modo da evitare problemi in un secondo momento.
E’ poi doveroso, secondo una parte della giurisprudenza di merito, considerare la distanza verticale tra l’apparecchio e la soglia delle finestre degli altri condomini, distanza che deve essere di almeno 3 metri.
Infine bisogna assolutamente evitare lo stillicidio verso le altre unità immobiliari, rispetto al quale, secondo la Giurisprudenza, lo scarico nel pluviale condominiale non è legittimo.
Avv. Ruggiero Gorgoglione
WR Milano Avvocati
www.wrmilanoavvocati.com
wravvocati@gmail.com
+393397007006
Condividi:


Articoli che potrebbero interessarti
Genitori separati e vacanze di Natale
12 gen. 2026 • tempo di lettura 5 minuti
Uno dei temi più dibattuti nei procedimenti di separazione e divorzio riguarda la modalità con cui i figli dei genitori separati dovranno trascorrere le festività del Santo Natale.Proprio per via dei rancori e del livore che caratterizzano la fine di un rapporto, questi giorni, che dovrebbero essere di gioia e di serenità, finiscono per diventare l’ennesima occasione di ripicche e dispetti che, alla fine, non giovano a nessuno.A livello internazionale, il diritto di visita per genitori separati durante le festività è regolato dalla Convenzione dell’Aia del 1980, che stabilisce la possibilità per il genitore non affidatario di trascorrere periodi di tempo con il figlio anche in un luogo diverso dalla residenza abituale. Accorta Giurisprudenza di merito sottolinea che per “settimana di vacanza” deve intendersi un periodo di svago in località amene con ciò intendendo il dovere di ciascun genitore di far trascorrere ai figli qualche giorno lontano dalla propria residenza abituale.Questo diritto consente al genitore non collocatario di mantenere una relazione continuativa con i figli minorenni. Al riguardo, la normativa sancisce l’obbligo di seguire il calendario stabilito dal tribunale o dagli accordi di separazione per l’organizzazione delle ferie, sempre nel rispetto del “best interest of the child”.In Italia, la normativa che regola l'affidamento dei figli si fonda sul principio della bigenitorialità, ovvero il diritto del minore a mantenere un rapporto continuativo ed equilibrato con entrambi i genitori. Questo principio si estende anche alla gestione del tempo trascorso durante le festività. In assenza di un accordo spontaneo tra le parti, è il Tribunale a stabilire le modalità di frequentazione, inserendole nel provvedimento di separazione o divorzio.Generalmente, i giudici prediligono criteri di alternanza per garantire a ciascun genitore di poter trascorrere con i figli le ricorrenze festive, ma tali statuizioni, se non adeguatamente modellate, possono risultare generiche e foriere di ulteriori problemi. Diventa, pertanto, essenziale modellare clausole dettagliate che non lascino dubbi su giorni, orari e modalità di gestione, prevenendo così l'insorgere di conflitti.Vediamo, pertanto, di analizzare alcune delle più frequenti problematiche che si riscontrano nelle aule di Tribunale.La regola generale è, ovviamente, quella dell’alternanza, sia in caso di accordo che in caso di statuizione del Tribunale. Per periodo alternato di permanenza dei figli durante le vacanze presso i genitori separati o divorziati, si intende ad es. quando si stabilisce che ad anni pari i figli staranno per le vacanze di Natale, dal 24 al 31 dicembre con il padre e dal 1 al 6 gennaio con la madre. Viceversa per l’anno successivo. Similiter vengono regolati le altre festività (Carnevale, Santa Pasqua e le altre feste civili e religiose).Al riguardo, il Tribunale di Alessandria, con la sentenza n. 153/2025, facendo seguito a quanto stabilito dal Tribunale di Trento qualche settimana prima, ha ribadito il criterio dell’alternanza, con un’innovativo tocco organizzativo: Infatti, ferma restando l’organizzazione per i cosiddetti “giorni rossi” (Natale del Signore, Santo Stefano, Capodanno ed Epifania del Signore) in base al criterio dell’alternanza, il Tribunale di Alessandria prevede che il minore le passi con il padre, in considerazione della chiusura della attività lavorativa paterna e del fatto che per la madre, parrucchiera, si tratta di periodi di lavoro molto intenso.L’ideale è che tale alternanza venga decisa dai genitori, ma non sempre ciò è possibile.Quando manca un accordo tra i genitori, la prassi giurisprudenziale prevede una suddivisione delle vacanze natalizie, così che il bambino trascorra metà periodo con ciascun genitore, alternando ogni anno i giorni chiave come Natale e Capodanno. È fin troppo ovvio che i Giudici preferiscano lasciare ai genitori la possibilità di trovare un accordo, ma questa apertura richiede un’accurata analisi dell’organizzazione, al fine di limitare l’alea di incertezza e, con essa, le possibili discussioni tra i genitori.Quali sono, quindi le clausole cui prestare attenzione?Ecco qui alcuni esempi.Definizione di "Periodo di Vacanza": È cruciale definire con esattezza cosa si intende per "vacanze natalizie" o "vacanze pasquali". Una clausola efficace dovrebbe indicare le date precise, facendo riferimento al calendario scolastico, al fine di evitare ambiguità su quali giorni siano inclusi nel periodo di vacanza da dividere. Ad esempio: "Per vacanze natalizie si intende il periodo che va dall'ultimo giorno di scuola prima della chiusura fino al giorno precedente la riapertura delle lezioni a gennaio".Alternanza Annuale delle Festività Principali: Questo è il criterio più comune, che offre stabilità e precisione, e prevede che le festività principali (Natale, Pasqua) vengano trascorse interamente con un genitore un anno e con l'altro l'anno successivo. Ad esempio, i figli trascorreranno il periodo dal 23 al 30 dicembre con la madre negli anni pari e con il padre negli anni dispari. Lo stesso principio si applicherà per il periodo di Capodanno e per le vacanze pasquali.Suddivisione specifica delle Singole Festività: In alternativa, è possibile suddividere la stessa festività. Questa opzione, che richiede una grande dose di collaborazione e dialogo tra i genitori, è spesso preferita quando i genitori risiedono nella stessa città e desiderano entrambi condividere una parte della festa con i figli. Ad esempio: "I figli trascorreranno la Vigilia e la mattina di Natale con la madre, e il pranzo di Natale e il giorno di Santo Stefano con il padre".Festeggiare insieme: In linea del tutto teorica, ciò è possibile, tenuto conto delle diatribe e degli strascichi che una separazione lascia tra gli ex partner. In linea teorica, dovrebbe prevalere l'interesse del minore e, qualora si volesse optare per tale scelta, sarebbe bene sentire un terapeuta, per concordare al meglio il da farsi e tutelare il minore, già sofferente per la disgregazione della famiglia.Telefonate dell’altro genitore: Ovviamente è possibile sentire i propri figli mentre sono in vacanza con l'altro genitore, ma senza che telefonate e videochiamate diventino strumento di controllo e intralcino la genitorialità dell'altro genitore. Anche qui, dovrebbe prevalere il buon senso ed il rispetto.In conclusione, l’alternanza e il “child’s best interest” sono i parametri con cui pianificare questi periodi festivi. All’interno di questi limiti è auspicabile che i genitori mostrino maturità, addivenendo ad un piano condiviso eventualmente anche diverso da quello che in genere le Corti italiane suggeriscono.Con l’augurio che la luce della stella di Betlemme possa portare a tutti i genitori di buona volontà quella pace e quella serenità che la Santa Grotta della Natività promana.
Continua a leggere
Scritto da:

Dichiarazione di successione: chi, cosa, dove, quando e perché!
21 gen. 2021 • tempo di lettura 4 minuti
Alla morte di una persona i suoi beni passano agli eredi, testamentari o legittimi. Il trasferimento di ricchezza a causa di morte è tassato dallo Stato ed è per questo che i chiamati all'eredità, o coloro che nel frattempo l’amministrano, devono presentare la Dichiarazione di Successione presso l’Agenzia dell’Entrate. Ma cos’è la dichiarazione e chi, di preciso, la deve presentare?Cos’è la Dichiarazione di successione Chi deve presentarla ed entro quanto tempoDove e come presentarla Perché è importante 1 - Cos’è la Dichiarazione di Successione Quasi tutti i trasferimenti di ricchezza sono sottoposti al pagamento di un’imposta a favore dello Stato, tra questi rientrano i trasferimenti che si generano in forza di una successione a causa di morte: cioè i beni che alla morte del defunto passano a favore dei suoi eredi, legittimi o testamentari.Infatti, il D.P.R. n. 637/1972, che regola l’imposta sulle successioni e donazioni, all’art. 1 stabilisce che l'imposta sulle successioni si applica ai trasferimenti di beni e diritti per successione a causa di morte. Ciò giustifica la ragione per cui, alla morte di un soggetto, deve essere presentata presso l’Agenzia delle Entrate la cd. Dichiarazione di Successione. La dichiarazione contiene la descrizione analitica di tutti i beni e diritti che si trovano nell’asse ereditario ed il relativo valore, proprio al fine di permettere all’Agenzia l’individuazione della base imponibile e la determinazione dell’eventuale imposta da liquidare.L’imposta di successione non è sempre dovuta! In caso di eredità a favore del coniuge o di parenti in linea retta si paga soltanto se l’asse ereditario supera la franchigia di 1 milione di euro e per un’aliquota del 4% (per le altre franchigie e aliquote guarda qui).2 - Chi deve presentarla ed entro quanto tempoEntro 12 mesi dalla data di apertura della successione, che ai sensi dell’art. 456 codice civile coincide con il momento della morte, sono obbligati a presentare la dichiarazione:i chiamati all’eredità (cioè coloro che per legge o per testamento ricevono l’eredità, ancorché non l’abbiano ancora accettata);i legatari;i rappresentanti legali, quando i chiamati e legatari sono soggetti incapaci (es. in caso di minore sono i genitori che esercitano la responsabilità genitoriale);coloro che siano stati immessi nel possesso temporaneo dei beni dell’assente;gli amministratori dell’eredità e i curatori delle eredità giacente; gli esecutori testamentari. Se vi sono più persone obbligate alla presentazione della dichiarazione è sufficiente che ne venga presentata una sola: ad esempio, se alla morte sono chiamati all’eredità più figli, basta che uno solo di questi presenti la dichiarazione. Sono esonerati dall’obbligo di presentare la dichiarazione il coniuge e ai parenti in linea retta del defunto (cioè i figli, discendenti o genitori) ai quali sia stata devoluta un’eredità con valore dell’attivo non superiore a 100.000 euro e nell’asse ereditario non ci sono beni immobili o diritti reali immobiliari.In caso di dichiarazione tardiva si può sempre procedere ad un ravvedimento operoso: ossia si produrrà la dichiarazione e si pagheranno gli interessi di mora. Tuttavia, se l’Agenzia delle Entrate ha già operato l’accertamento d’ufficio il ravvedimento operoso non sarà più possibile e si dovranno pagare le sanzioni amministrative in aggiunta a quanto dovuto e agli interessi di mora. 3 - Dove e come presentarla Dal 2018 la dichiarazione può essere presentata solo online, tramite i servizi telematici dell’Agenzia delle Entrate, dal contribuente o da un professionista incaricato.L’Agenzia delle Entrate fornisce sul proprio sito il Modello di Dichiarazione di successione e domanda di volture catastali, accompagnato da due fascicoli che forniscono le istruzioni per l’inserimento corretto di tutti i dati.Ad esempio, nella dichiarazione dovranno essere indicati, oltre ai dati degli eredi e del defunto:i beni immobili e i diritti reali su beni immobili; le rendite, le pensioni e i crediti; le aziende, quote sociali, azioni o obbligazioni; le navi, le imbarcazioni e gli aeromobili che non fanno parte di aziende;le passività deducibili.Se nel compendio ereditario ci sono beni immobili (terreni o fabbricati) occorre versare entro il termine previsto per la presentazione della dichiarazione anche le imposte ipotecaria e catastale, di bollo, la tassa ipotecaria ed i tributi speciali.Attenzione! chi ha presentato la dichiarazione di successione in cui sono indicati beni immobili non deve presentare la dichiarazione IMU: sono gli stessi uffici dell’Agenzia delle Entrate che trasmettono la copia della dichiarazione al Comune.4 - Perché è importante Oltre a comunicare il trasferimento dei beni agli eredi a fini fiscali, la dichiarazione di successione è importante perché nessun bene ricevuto in eredità può essere venduto se non sono state pagate le relative imposte. Inoltre, la prova della presentazione della dichiarazione viene richiesta sempre dalle banche prima di poter mettere a disposizione degli eredi il conto corrente del defunto.È importante precisare che la dichiarazione di successione è ben diversa dall’accettazione dell’eredità. Abbiamo visto, infatti, che la dichiarazione ha una mera valenza fiscale, volta a individuare la consistenza dell’asse ereditario e verificare se è dovuta l’imposta di successione e il suo quantum: pertanto, la dichiarazione non sostituisce l’accettazione dell’eredità, cioè l’atto con cui gli eredi accettano di subentrare in ogni rapporto giuridico attivo e passivo del de cuius.
Continua a leggere
Scritto da:

Egregio Avvocato
La trascrizione di conversazioni telefoniche quale prova dell’infedeltà coniugale ai fini dell’addebito della separazione: nota a Cass. civ., ord. n. 2409/2026
13 apr. 2026 • tempo di lettura 3 minuti
Come noto, nel giudizio di separazione personale dei coniugi, la prova dell’infedeltà assume rilievo determinante ai fini dell’eventuale pronuncia di addebito. In tale contesto, la crescente diffusione di strumenti tecnologici ha ampliato le modalità di acquisizione delle prove, ponendo questioni rilevanti circa l’utilizzabilità processuale delle registrazioni e delle loro trascrizioni.L’ordinanza della Corte di Cassazione n. 2409 del 5 febbraio 2026 si inserisce in un filone giurisprudenziale ormai consolidato, affrontando il tema della valenza probatoria della trascrizione di una conversazione telefonica in assenza del deposito del relativo supporto audio.L’art. 2712 del codice civile disciplina le cosiddette “riproduzioni meccaniche”, stabilendo che “le riproduzioni fotografiche, informatiche o cinematografiche […] fanno piena prova dei fatti e delle cose rappresentate, se colui contro il quale sono prodotte non ne disconosce la conformità ai fatti o alle cose medesime.”Le registrazioni telefoniche rientrano pacificamente in tale categoria, e possono dunque costituire fonte di prova atipica, purché rispettino determinate condizioni.La giurisprudenza ha da tempo chiarito che la registrazione di una conversazione è lecita e utilizzabile in giudizio quando uno dei partecipanti alla conversazione sia parte della registrazione e non vi sia violazione del diritto alla riservatezza in senso penalmente rilevante.In ambito civile, tali registrazioni assumono valore probatorio diretto, potendo documentare fatti rilevanti, quali l’esistenza di una relazione extraconiugale.Il punto centrale affrontato dalla Cassazione concerne l’ammissibilità della mera trascrizione della conversazione, in assenza del deposito del file audio originale. La Corte afferma che la trascrizione è utilizzabile come prova ai sensi dell’art. 2712 c.c., non essendo quindi indispensabile il deposito del supporto audio, se il contenuto è analiticamente esposto; in tal modo, la prova mantiene efficacia probatoria fino a eventuale disconoscimento valido. Tale impostazione privilegia un approccio sostanzialistico, valorizzando il contenuto della prova rispetto al suo supporto materiale.Elemento decisivo nella valutazione della prova è il disconoscimento da parte della controparte.Secondo la Corte, esso deve essere chiaro (non generico o ambiguo), circostanziato: (riferito a specifici elementi della conversazione) ed esplicito (tale da negare concretamente la corrispondenza tra realtà e rappresentazione).Non è quindi sufficiente una contestazione meramente formale (ad esempio, la mancata produzione del supporto audio), ma è necessario contestare il contenuto sostanziale della trascrizione.In assenza di tale disconoscimento qualificato, la trascrizione conserva pieno valore probatorio.Nel caso di specie, la moglie produceva la trascrizione di conversazioni telefoniche tra il marito e l’amante, senza che il marito contestasse il contenuto delle conversazioni, limitandosi solo ad eccepire la mancata produzione del supporto audio. La Corte di Cassazione ha ritenuto tale contestazione insufficiente, confermando la decisione della Corte d’Appello che aveva riconosciuto l’addebito della separazione sulla base della prova trascritta.La relazione extraconiugale costituisce violazione del dovere di fedeltà, previsto dall’art. 143 c.c., e può giustificare l’addebito della separazione quando sia dimostrata ed abbia determinato la crisi coniugale o contribuito in modo significativo ad essa.Nel caso in esame, la prova dell’infedeltà, unitamente alla violazione dei doveri di assistenza morale, è stata ritenuta sufficiente per fondare l’addebito.L’orientamento della Cassazione rileva per alcune importanti implicazioni, in primis il favor per la prova atipica (in quanto si amplia lambito delle prove utilizzabili, valorizzano strumenti tecnologici), come pure la centralità del contraddittorio, dove deve avvenire il disconoscimento. Tuttavia, l’assenza del supporto originale potrebbe sollevare dubbi in termini di autenticità e manipolazione. ma tale criticità è in un certo qual modo attenuata dalla possibilità per il giudice di verificare la conformità della prova anche tramite altri mezzi. In conclusione, la pronuncia in esame conferma un principio ormai consolidato: la trascrizione di una conversazione telefonica può costituire prova idonea dell’infedeltà coniugale anche senza il deposito del supporto audio, purché non sia oggetto di un disconoscimento specifico.Si tratta di un approdo coerente con l’evoluzione del diritto probatorio, sempre più orientato verso una valutazione sostanziale delle evidenze, e che rafforza la tutela del coniuge leso nei giudizi di separazione.
Continua a leggere
Scritto da:
La riforma Cartabia nel diritto di famiglia
24 mag. 2023 • tempo di lettura 1 minuti
La riforma Cartabia ha introdotto numerose interessanti novità nel processo di famiglia ma, ciononostante, presenta anche delle criticità che sicuramente vedremo nel tempo. In ogni caso, i punti salienti riformati sono i seguenti:PROCEDIMENTO: domande di separazione giudiziale e divorzio contenzioso in unico attoatti introduttivi completi con l'allegazione di tutti i fatti e i mezzi di provaabrogata la struttura bifasica del procedimento ( davanti al Presidente prima e al Giudice istruttore poi)competenza territoriale del tribunale di residenza del minore ( o quella del convenuto in mancanza di figli minori)udienza di comparizione entro novanta giorni dal deposito del ricorso FIGLI: obbligo ascolto dei figlionere di completa descrizione delle attività quotidiane dei figliprovvedimenti provvisori sul mantenimento e sull'affidamento dei figli fin dalla prima udienzasanzioni al genitore che non rispetta tempi e modalità del piano genitoriale precedentemente accettato RAPPORTI PATRIMONIALI: le richieste relative ai rapporti patrimoniali fra i coniugi dovranno essere depositate nell'atto introduttivo. Per quanto riguarda il diritto di famiglia, ictu oculi possiamo affermare che vi sono spunti interessanti, che tentano di risolvere situazioni ad oggi problematiche. In ogni caso, e senza voler entrare ulteriormente nel merito, questi miglioramenti saranno valutabili solo col tempo, allorquando la riforma entrerà pienamente in vigore.In ogni caso, una riforma senza un incremento dell'organico dei Magistrati è destinata a non produrre gli effetti desiderati. Tali magistrati da inserire in organico dovrebbero, inoltre, essere altamente specializzati - ancor di più in una materia come la nostra - e insensibili agli stereotipi e alle "influenze esterne". Sicuramente è un obiettivo alla nostra portata, ma la domanda è un'altra: esiste la volontà di rendere il sistema giudiziario in materia di famiglia efficiente e veloce? Ai posteri l'ardua sentenza ....
Continua a leggere
Scritto da:
Commenti
Non ci sono commenti
